L’année 2026 se poursuit dans l’accélération des chocs de toutes natures qui donnent peut-être à l’assurance un rôle qu’elle n’avait jamais eu. Chacun pense d’abord à cette incroyable volatilité du climat, des températures, des événements destructeurs, des perturbations profondes dans le travail de chacun. Bien évidemment, notre secteur est le premier concerné, sur la prise en charge par les acteurs publics et privés de ce qui met en jeu nos conditions de vie.
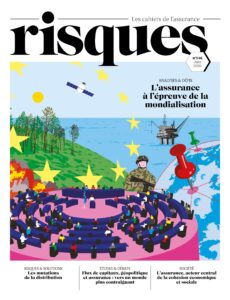
Mais là ne s’arrêtent pas les bouleversements. Que ce soient les acteurs, les relations avec les clients ou l’environnement international, tout change et c’est tout l’intérêt de ce numéro 146 : saisir certaines des mutations les plus importantes de l’assurance. Tout d’abord, la diversité des fournisseurs de protection est sans nul doute une de ses richesses. L’interview de Fabrice Heyriès nous montre à quel point le monde mutualiste s’est profondément transformé et a intégré des formes de gestion propres aux entreprises de droit privé. Mais ce qui est important, c’est le fait que les valeurs propres à cette catégorie d’acteurs ne se sont en rien modifiées, avec ce principe immuable : « un homme libre ».
De manière très stimulante, une large partie de la rubrique « Risques et solutions » qui porte sur la distribution, est consacrée à l’impact des technologies numériques et bien entendu, en premier lieu, de l’IA. Plusieurs courtiers se sont exprimés mais chacun a tenu à rappeler que le coeur même du métier de l’assurance reposait sur les relations humaines, de compétence et de confiance. C’est cela le message que nous devons retenir, lorsque l’on protège les individus, les entreprises ou les États ; le seul élément qui compte est que cette protection ne sera jamais remise en cause. Et cela, seule la parole humaine permet d’exprimer cet engagement irréversible.
Les autres parties, tout aussi passionnantes, portent sur la fragmentation de notre monde, la disparition de ce multilatéralisme créé à Bretton Woods et sur l’impact que cela a sur les stratégies des compagnies, que ce soit au niveau du passif ou de l’actif. Le passif porte, évidemment sur l’élargissement des risques lié aux tensions que le monde connaît sans que l’on puisse savoir à quel moment elles s’évanouiront. Les actifs portent au contraire sur un risque de rétrécissement de la liberté de décision donc d’investissement des assureurs. Nul ne sait aujourd’hui les évolutions que vont connaître les flux de capitaux, largement déterminés par des chocs géopolitiques largement imprévisibles.
C’est d’ailleurs l’un des facteurs majeurs de nos réflexions : le monde est en train de se recomposer, les assurances joueront un rôle central dans la gestion de ce nouveau monde mais nous avons de grandes difficultés à dessiner la carte des risques à venir. Seule la révolution technologique en marche nous permettra, dans les années à venir, de se préparer à cet environnement inconnu.